Domain straßenzustand.de kaufen?
Wir ziehen mit dem Projekt
straßenzustand.de um.
Sind Sie am Kauf der Domain
straßenzustand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain straßenzustand.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
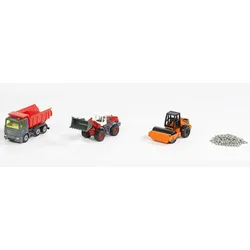
SIKU 6329 Super - Geschenkset StraßenbauMit dem SIKU SUPER Geschenkset Straßenbau können die Arbeiten an der nächsten Baustelle in der Spielzeugstadt beginnen. Dieses Set ist für Kinder ab 3 Jahren geeignet und bringt alles mit, was für realitätsnahe Bauprojekte benötigt wird. Dieses Set enthält: 1x Muldenkipper 1x Liebherr Radlader 1x Straßenwalze 1x Sack mit Granulat Die drei detailgetreuen Baustellenfahrzeuge sind hauptsächlich aus robustem Metall gefertigt und halten auch anspruchsvollen Einsätzen stand. Der graue Muldenkipper mit seiner kippbaren Mulde transportiert Baustoffe wie das beiliegende Granulat zuverlässig von einem Ort zum anderen. Mit dem beweglichen Ladearm und der Schaufel des Liebherr Radladers lassen sich Schutt und Baumaterial mühelos verladen. Für eine ebene Fahrbahn sorgt die Straßenwalze, deren Walze sich drehen lässt. Dank der gummierten Reifen sind die Fahrzeuge auf verschiedenen Untergründen einsatzbereit und bieten vielfältige Spielmöglichkeiten.15,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
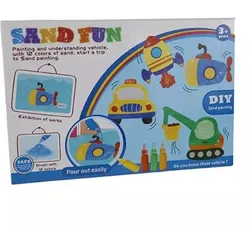
Sandmalerei-Set – VerkehrGestalte bunte, besondere Bilder mit Sand! Das Sandmal-Set – Verkehr bietet eine kreative Gestaltungsmöglichkeit für Kinder, die sich für Fahrzeuge und Verkehr interessieren. Mit Hilfe des farbigen Sands kann das Kind das Bild Schritt für Schritt ausfüllen und so ein eindrucksvolles Kunstwerk mit Verkehrsmotiv gestalten. Beim Auswählen der verschiedenen Farben, dem genauen Platzieren des Sands und dem nach und nach entstehenden Bild trainiert das Kind spielerisch seine Feinmotorik, Hand‐Augen‐Koordination und Konzentrationsfähigkeit. Produkteigenschaften Produktkategorie: Kreativspiel / Bastelset Typ: Sandmal-Set Thema: Verkehr Empfohlenes Alter: ab 6 Jahren Hauptfunktion: Bildergestaltung mit farbigem Sand Geförderte Fähigkeiten: Feinmotorik, Hand‐Augen‐Koordination, Geschicklichkeit, Konzentration, Aufmerksamkeit, Kreativität, Farberkennung Spielart: kreative und handwerkliche Tätigkeit Weitere wichtige Merkmale: Bild mit Verkehrsmotiv, Gestaltung mit farbigem Sand Detaillierte Produktbeschreibung Mit dem Sandmal-Set – Verkehr können Kinder mithilfe von farbigem Sand ein eindrucksvolles Bild gestalten. Beim kreativen Arbeiten füllen sie die einzelnen Bildbereiche nach und nach mit dem jeweils passenden Farbsand aus, sodass das Verkehrsmotiv Schritt für Schritt sichtbar wird. Kreatives Gestalten mit Sand unterscheidet sich vom klassischen Zeichnen und Malen und bietet daher ein ganz neues, spannendes Kreativerlebnis. Das Kind kann mit den eigenen Händen erfahren, wie sich unterschiedliche Farben und Strukturen anfühlen und einsetzen lassen. Das präzise Platzieren der feinen Sandkörner erfordert Aufmerksamkeit und Genauigkeit. Beim Dosieren des Sands und Ausfüllen der markierten Flächen werden Feinmotorik und Hand‐Augen‐Koordination gleichermaßen gefordert. Das Verkehrsthema ist besonders spannend für Kinder, die Autos, Züge, Flugzeuge oder andere Fahrzeuge lieben. Während des Gestaltens kann der Elternteil mit dem Kind über die abgebildeten Fahrzeuge ins Gespräch kommen – so wird die kreative Aktivität um ein gemeinsames Gespräch bereichert. Das Set bietet eine angeleitete kreative Beschäftigung, bei der das Kind trotzdem die Freude am eigenen Schaffen erleben kann. Das schrittweise Entstehen des Bildes sorgt für Erfolgserlebnisse – vor allem dann, wenn das anfangs noch einfache Motiv am Ende zu einem farbenfrohen, auffälligen Bild wird. Das fertige Kunstwerk kann auch als Dekoration genutzt werden. So kann das Kind seine eigene Arbeit stolz der Familie präsentieren oder das Bild als Schmuck für das Kinderzimmer aufhängen. Für wen ist das Set geeignet? Das Sandmal-Set – Verkehr eignet sich für Kinder, die gerne kreativ sind, Fahrzeuge mögen und offen für neue Gestaltungstechniken sind. Es ist eine gute Wahl für eine ruhige Beschäftigung, die Konzentration erfordert, für das spielerische Üben der Feinmotorik und Hand‐Augen‐Koordination sowie zum Gestalten eines eigenen Bildes mit Verkehrsmotiv. Verpackungsgröße: 20 × 26 × 4 cm5,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
SIKU 6329 Super - Geschenkset StraßenbauMit dem SIKU SUPER Geschenkset Straßenbau können die Arbeiten an der nächsten Baustelle in der Spielzeugstadt beginnen. Dieses Set ist für Kinder ab 3 Jahren geeignet und bringt alles mit, was für realitätsnahe Bauprojekte benötigt wird. Dieses Set enthält: 1x Muldenkipper 1x Liebherr Radlader 1x Straßenwalze 1x Sack mit Granulat Die drei detailgetreuen Baustellenfahrzeuge sind hauptsächlich aus robustem Metall gefertigt und halten auch anspruchsvollen Einsätzen stand. Der graue Muldenkipper mit seiner kippbaren Mulde transportiert Baustoffe wie das beiliegende Granulat zuverlässig von einem Ort zum anderen. Mit dem beweglichen Ladearm und der Schaufel des Liebherr Radladers lassen sich Schutt und Baumaterial mühelos verladen. Für eine ebene Fahrbahn sorgt die Straßenwalze, deren Walze sich drehen lässt. Dank der gummierten Reifen sind die Fahrzeuge auf verschiedenen Untergründen einsatzbereit und bieten vielfältige Spielmöglichkeiten.15,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Lena - My First Mosaik VerkehrLENA® My First Mosaik Verkehr. Kunststoffsteckplatte mit abgerundeten Kanten und großen Steckern. Für kleine Kinderhände gut geeignet. Inkl. 7 Papiervorlagen. Fördert die Augen-Hand-Koordination. Geeignet für Kinder ab 2 Jahren. Verpackt in Faltschachtel mit Produktinformationen. MADE IN EUROPE.12,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.