Domain straßenzustand.de kaufen?
Wir ziehen mit dem Projekt
straßenzustand.de um.
Sind Sie am Kauf der Domain
straßenzustand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain straßenzustand.de kaufen?
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **

Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
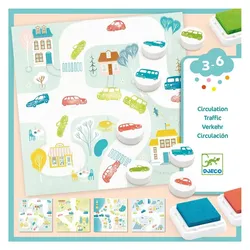
Djeco, Stempel, Stempelset VerkehrEntdecken Sie das vielseitige Stempelset Verkehr. Mit 16 illustrierten Karten, 3 Stempelkissen in Blau, Grün und Orange sowie 7 verschiedenen Stempeln können Sie einzigartige Landschaften und Verkehrsszenen gestalten. Die Stempelfarben sind leicht auswaschbar, sodass die Kleinen ohne Sorgen kreativ sein können.25,93 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
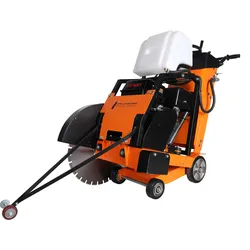
Fugenschneider Ø 500 mm, Betonschneider & Asphaltschneider für Beton/Asphalt/Straßenbau, Benzin 16 PS (11 kW), Schnitttiefe 190 mm | SuperCut 500XBenzin-Fugenschneider SuperCut 500X für Beton und Asphalt, Trennscheiben bis 500 mm Der SuperCut 500X ist unser Fugenschneider mit Benzinmotor: Trennscheiben bis 500 mm, bis 190 mm Schnitttiefe, Loncin G420F mit 11,7 kW / 16 PS, 25-Liter-Wassertank für den Nassschnitt, 151 kg, für Beton, auch bewehrt, und Asphalt. Materialien und Schnitttiefe Mit der passenden Diamanttrennscheibe schneidet der SuperCut Beton, auch bewehrt, und Asphalt, immer nass und immer in gerader Linie: Fugen in Betonflächen, Schnitte im Straßenbau, Trassen für die Leitungsverlegung. Für tiefe Schnitte lohnt der Stufenschnitt, erst ein Führungsschnitt mit 20 bis 30 mm, dann in 50-mm-Schritten tiefer, das schont Scheibe und Maschine. Materialien: Beton, auch bewehrt, und Asphalt Max. Trennscheiben-Ø: 500 mm Schnitttiefe: bis 190 mm, stufenlos per Handrad Scheibendrehzahl: 2400 U/min bei Vollgas Aufnahme: 25,4 mm (1 Zoll) Betriebsart: Nassschnitt Antrieb und Wasserkühlung Der Loncin G420F ist ein Einzylinder-4-Takt-Motor mit 420 cm3 nach Abgasnorm EURO 5. Er bringt 11,7 kW und 28 Nm und treibt die Scheibe über einen Riemen an, geschnitten wird immer mit Vollgas, damit die Drehzahl im Schnitt nicht einbricht. Das Kühlwasser kommt wahlweise aus dem Tank auf der Maschine oder über die Gardena-Kupplung von einer externen Quelle, ein Kugelhahn an der Scheibenabdeckung regelt die Menge. So bleibt die Scheibe kühl und der Staub gebunden. Motor: Loncin G420F, 4-Takt, OHV, 420 cm3, EURO 5 Leistung: 11,7 kW / 16 PS, 28 Nm Start: Seilzug Kraftstoff: Benzin, mindestens 95 ROZ, höchstens 5 Prozent Ethanol Kraftstofftank: 6,5 l Verbrauch: höchstens 395 g/kWh Wassertank: 25 l Wasseranschluss: Gardena-Kupplung mit Kugelhahn Zusatzfunktionen Schnitttiefenanzeige: Die Skala in Zentimeter und Inch lässt sich von Hand auf null drehen, sobald die Scheibe die Oberfläche anritzt, danach zeigt sie die echte Schnitttiefe. Schnittlinienführung: Ein klappbarer Arm mit Führungsrad läuft vor der Maschine auf der Markierung, das Rad wird über eine Gewindestange genau zur Scheibe ausgerichtet. Höhenverstellbarer Bediengriff: Wird vor der Arbeit auf die Körpergröße des Bedieners eingestellt. Scheibe rechts oder links: Ab Werk sitzt die Scheibe rechts, die Abdeckung lässt sich auf die andere Seite ummontieren, je nachdem, auf welcher Seite der Schnitt an Kanten heranführen muss. Staufach: Hält Werkzeug und Betriebsanleitung direkt am Bedienfeld bereit. Schutzfunktionen Not-Aus-Schalter: Stoppt den Motor sofort, die Trennscheibe hält an. Entriegelt wird durch Drehen des Knopfs. Trennscheiben-Abdeckung: Der hintere Teil ist fest verschraubt, der federgespannte vordere Teil liegt im Schnitt geschlossen an und wird nur bei stehendem Motor zum Scheibenwechsel hochgeklappt. Feststellbremse: Ein Sperrriegel blockiert die Hinterräder beim Ansetzen, Tanken und Abstellen. Verriegelung der Schnitttiefe: Hält die eingestellte Tiefe während des Schnitts. Führung, Scheibenwechsel und Transport Vor dem Schnitt wird die Linie auf dem Boden markiert, die Führung heruntergeklappt und die Maschine mit angezogener Feststellbremse angesetzt. Bei Vollgas senkt man die Scheibe per Handrad ab, nullt die Anzeige und schiebt die Maschine gleichmäßig vorwärts, nur so schnell, dass der Motor nicht in der Drehzahl absinkt. Die Scheibe wird bei stehendem Motor mit dem Gabelschlüssel SW 24 gewechselt, die Maschine bleibt dabei stehen und wird nie gekippt. Umgesetzt wird sie am Bediengriff geschoben oder an der Kranöse gehoben, zusammengeklappt ist sie 700 mm kürzer. Gewicht: 151 kg Maße in Arbeitsstellung (L x B x H): ca. 1800 x 650 x 1130 mm Maße zusammengeklappt: ca. 1100 x 650 x 1130 mm Vibration: 3,1 m/s2 links, 3,2 m/s2 rechts Schalldruckpegel: 92 dB(A) im Leerlauf, 108 dB(A) unter Last Einsatztemperatur: 5 bis 40 °C Passende Trennscheiben Die Scheibe wird nach Untergrund gewählt, sie muss für mehr als 2400 U/min zugelassen sein. Aus unserem Sortiment passen: Diamanttrennscheibe für Beton Ø 500 mm: Für Fu1975,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **


Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Djeco, Stempel, Stempelset VerkehrEntdecken Sie das vielseitige Stempelset Verkehr. Mit 16 illustrierten Karten, 3 Stempelkissen in Blau, Grün und Orange sowie 7 verschiedenen Stempeln können Sie einzigartige Landschaften und Verkehrsszenen gestalten. Die Stempelfarben sind leicht auswaschbar, sodass die Kleinen ohne Sorgen kreativ sein können.25,93 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fugenschneider Ø 500 mm, Betonschneider & Asphaltschneider für Beton/Asphalt/Straßenbau, Benzin 16 PS (11 kW), Schnitttiefe 190 mm | SuperCut 500XBenzin-Fugenschneider SuperCut 500X für Beton und Asphalt, Trennscheiben bis 500 mm Der SuperCut 500X ist unser Fugenschneider mit Benzinmotor: Trennscheiben bis 500 mm, bis 190 mm Schnitttiefe, Loncin G420F mit 11,7 kW / 16 PS, 25-Liter-Wassertank für den Nassschnitt, 151 kg, für Beton, auch bewehrt, und Asphalt. Materialien und Schnitttiefe Mit der passenden Diamanttrennscheibe schneidet der SuperCut Beton, auch bewehrt, und Asphalt, immer nass und immer in gerader Linie: Fugen in Betonflächen, Schnitte im Straßenbau, Trassen für die Leitungsverlegung. Für tiefe Schnitte lohnt der Stufenschnitt, erst ein Führungsschnitt mit 20 bis 30 mm, dann in 50-mm-Schritten tiefer, das schont Scheibe und Maschine. Materialien: Beton, auch bewehrt, und Asphalt Max. Trennscheiben-Ø: 500 mm Schnitttiefe: bis 190 mm, stufenlos per Handrad Scheibendrehzahl: 2400 U/min bei Vollgas Aufnahme: 25,4 mm (1 Zoll) Betriebsart: Nassschnitt Antrieb und Wasserkühlung Der Loncin G420F ist ein Einzylinder-4-Takt-Motor mit 420 cm3 nach Abgasnorm EURO 5. Er bringt 11,7 kW und 28 Nm und treibt die Scheibe über einen Riemen an, geschnitten wird immer mit Vollgas, damit die Drehzahl im Schnitt nicht einbricht. Das Kühlwasser kommt wahlweise aus dem Tank auf der Maschine oder über die Gardena-Kupplung von einer externen Quelle, ein Kugelhahn an der Scheibenabdeckung regelt die Menge. So bleibt die Scheibe kühl und der Staub gebunden. Motor: Loncin G420F, 4-Takt, OHV, 420 cm3, EURO 5 Leistung: 11,7 kW / 16 PS, 28 Nm Start: Seilzug Kraftstoff: Benzin, mindestens 95 ROZ, höchstens 5 Prozent Ethanol Kraftstofftank: 6,5 l Verbrauch: höchstens 395 g/kWh Wassertank: 25 l Wasseranschluss: Gardena-Kupplung mit Kugelhahn Zusatzfunktionen Schnitttiefenanzeige: Die Skala in Zentimeter und Inch lässt sich von Hand auf null drehen, sobald die Scheibe die Oberfläche anritzt, danach zeigt sie die echte Schnitttiefe. Schnittlinienführung: Ein klappbarer Arm mit Führungsrad läuft vor der Maschine auf der Markierung, das Rad wird über eine Gewindestange genau zur Scheibe ausgerichtet. Höhenverstellbarer Bediengriff: Wird vor der Arbeit auf die Körpergröße des Bedieners eingestellt. Scheibe rechts oder links: Ab Werk sitzt die Scheibe rechts, die Abdeckung lässt sich auf die andere Seite ummontieren, je nachdem, auf welcher Seite der Schnitt an Kanten heranführen muss. Staufach: Hält Werkzeug und Betriebsanleitung direkt am Bedienfeld bereit. Schutzfunktionen Not-Aus-Schalter: Stoppt den Motor sofort, die Trennscheibe hält an. Entriegelt wird durch Drehen des Knopfs. Trennscheiben-Abdeckung: Der hintere Teil ist fest verschraubt, der federgespannte vordere Teil liegt im Schnitt geschlossen an und wird nur bei stehendem Motor zum Scheibenwechsel hochgeklappt. Feststellbremse: Ein Sperrriegel blockiert die Hinterräder beim Ansetzen, Tanken und Abstellen. Verriegelung der Schnitttiefe: Hält die eingestellte Tiefe während des Schnitts. Führung, Scheibenwechsel und Transport Vor dem Schnitt wird die Linie auf dem Boden markiert, die Führung heruntergeklappt und die Maschine mit angezogener Feststellbremse angesetzt. Bei Vollgas senkt man die Scheibe per Handrad ab, nullt die Anzeige und schiebt die Maschine gleichmäßig vorwärts, nur so schnell, dass der Motor nicht in der Drehzahl absinkt. Die Scheibe wird bei stehendem Motor mit dem Gabelschlüssel SW 24 gewechselt, die Maschine bleibt dabei stehen und wird nie gekippt. Umgesetzt wird sie am Bediengriff geschoben oder an der Kranöse gehoben, zusammengeklappt ist sie 700 mm kürzer. Gewicht: 151 kg Maße in Arbeitsstellung (L x B x H): ca. 1800 x 650 x 1130 mm Maße zusammengeklappt: ca. 1100 x 650 x 1130 mm Vibration: 3,1 m/s2 links, 3,2 m/s2 rechts Schalldruckpegel: 92 dB(A) im Leerlauf, 108 dB(A) unter Last Einsatztemperatur: 5 bis 40 °C Passende Trennscheiben Die Scheibe wird nach Untergrund gewählt, sie muss für mehr als 2400 U/min zugelassen sein. Aus unserem Sortiment passen: Diamanttrennscheibe für Beton Ø 500 mm: Für Fu1975,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hutschenreuther, Jürgen: Asphalt im StraßenbauAsphalt im Straßenbau , Erweiterte und an die Aktualisierung der Regelwerke angepasste Auflage In dem gut eingeführten Praxiswerk "Asphalt im Straßenbau" werden die Grundlagen und Voraussetzungen für die Herstellung von Asphalt erläutert, die verschiedenen Bauweisen dargestellt und die praktische Ausführung eines qualitativ hochwertigen Bauwerks besprochen. Die 3. Neuauflage trägt insbesondere den zwischenzeitlich eingetretenen Aktualisierungen der Regelwerke (ZTV/TL Asphalt, TL Bitumen, TL BE, TL S bit) bzw. der Empfehlungen und Merkblätter Rechnung und adaptiert alle neu eingeführten Standards. Neu in die 3. Auflage aufgenommen wurden die Kapitel: - Gesteinsprüfungen, - Reparaturasphalte, - Fugenmassen, - Asphaltarmierungen, - Asphalt unter extremen Klimabedingungen. Wesentlich ergänzt wurde das Werk außerdem um Themen wie neue Technologien im Bereich der Bitumenlogistik, Griffigkeit, Landwegebau und Hinweise zu Inline Pave und Patching. Durch die Kombination von theoretischen Grundlagen, Beispielen aus der Praxis und Hinweisen zu Bauausführung bleibt dieses bewährte Standardwerk für Planer und bauausführende Firmen ein wichtiges Lehrbuch und Nachschlagewerk eine unentbehrliche Informationsquelle für die tägliche Praxis. Aber auch für Ingenieurbüros, Prüfstellen, Institute und auch an öffentliche Dienststellen, die sich mit Planung und Überwachung der Bauausführung befassen, stellt es eine unentbehrliche Informationsquelle dar. , Gabel-Reparatursätze > Vorderradaufhängung & Teile , Auflage: 3. Auflage, Erscheinungsjahr: 20170322, Produktform: Kartoniert, Autoren: Hutschenreuther, Jürgen~Wörner, Thomas, Auflage: 17003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 496, Keyword: Baustoffe; Straßenbau; ZTV, Fachschema: Bahn (Verkehrsmittel) / Straßenbahn~Straßenbahn~Trambahn~Tramway~Materialwissenschaft~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Materialwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kirschbaum Verlag, Verlag: Kirschbaum Verlag, Verlag: Kirschbaum Verlag GmbH, Länge: 168, Breite: 237, Höhe: 27, Gewicht: 1040, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,67,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Löffler, Ulrike: Lebenspraktisches Lernen: VerkehrssicherheitLebenspraktisches Lernen: Verkehrssicherheit , Materialien für Schüler mit geistiger Behinderung (3. bis 6. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 4. Auflage, Erscheinungsjahr: 20230831, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Lebenspraktisches Lernen##, Autoren: Löffler, Ulrike~Schick, Isabel, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 84, Keyword: 3. bis 6. Klasse; Lebenspraxis; Orientierung; SoPäd GB, Fachschema: Verkehrserziehung / Lehrermaterial, Bildungsmedien Fächer: Verkehrserziehung, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Schule und Lernen, Schulform: FÖS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 297, Breite: 211, Höhe: 7, Gewicht: 273, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000067604001 9783403231165-2 B0000067604002 9783403231165-1, Vorgänger: A19009676, eBook EAN: 9783403531166, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Schulform: Förderschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.